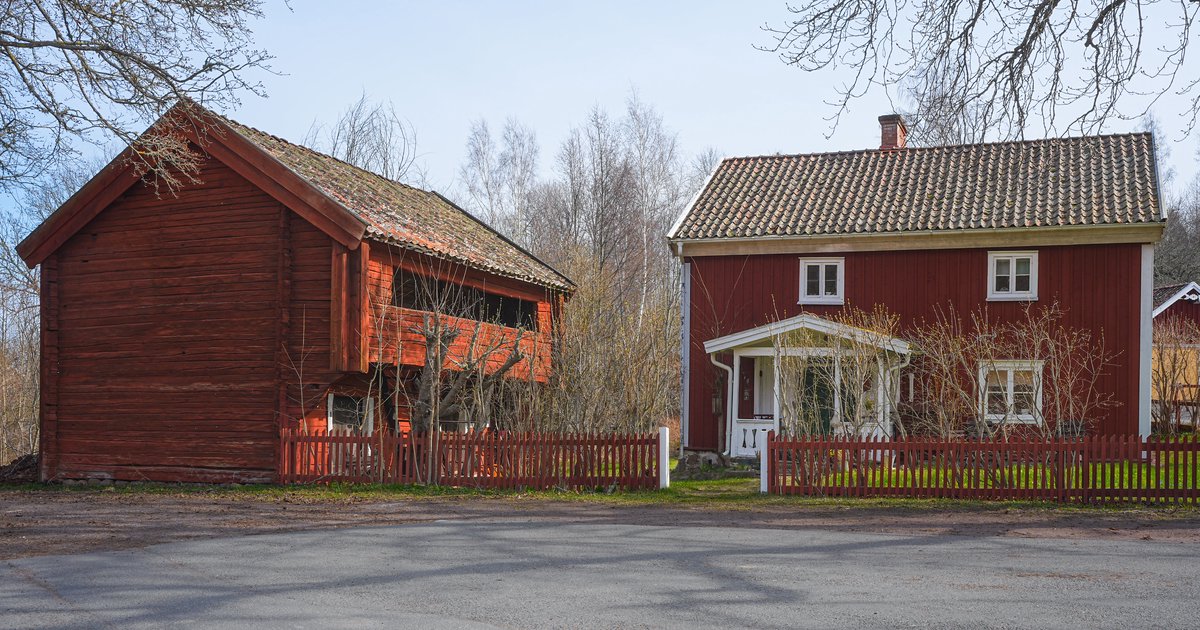
Ein Haus in Schweden zu kaufen ist für viele deutschsprachige Käufer ein realistischer Traum: weite Wälder, Seen vor der Terrasse und Preise, die außerhalb der Großstädte oft deutlich unter dem heimischen Niveau liegen. Anders als in manchen Nachbarländern gibt es in Schweden keine generellen Beschränkungen für ausländische Käufer, doch der Ablauf unterscheidet sich in wichtigen Details vom deutschen Notarsystem. Dieser Leitfaden führt durch alle Schritte, Kosten und Stolpersteine, damit der Kauf gut vorbereitet gelingt.
Können Ausländer überhaupt in Schweden ein Haus kaufen?
Die gute Nachricht zuerst: Wer in Schweden ein Haus kaufen möchte, braucht dafür weder eine Aufenthaltserlaubnis noch die schwedische Staatsbürgerschaft. Es gibt keine gesetzliche Genehmigungspflicht für den Erwerb von Wohnimmobilien durch EU-Bürger oder Bürger aus Drittstaaten, anders als etwa in Dänemark, wo strengere Regeln für Nicht-Residenten gelten.
Praktisch stößt man dennoch auf Hürden, die nichts mit dem Gesetz, sondern mit der Verwaltung zu tun haben. Für viele Alltagsdinge – von der Bankkontoeröffnung bis zur Finanzierung – ist eine schwedische Personnummer oder zumindest eine Samordningsnummer hilfreich, teils sogar notwendig. Ohne diese Nummer lässt sich zwar der Kaufvertrag unterschreiben, aber der Zugang zu Hypotheken, Stromverträgen oder Versicherungen wird komplizierter.
Eine Ausnahme betrifft landwirtschaftliche Flächen und Forstgrundstücke außerhalb bestimmter Gebiete: Hier kann in einzelnen Regionen eine sogenannte Förvärvstillstånd (Erwerbsgenehmigung) erforderlich sein, wenn die Fläche eine gewisse Größe überschreitet. Für ein normales Wohnhaus mit Garten oder ein Ferienhaus am See spielt das in der Regel keine Rolle, sollte aber bei größeren Grundstücken vorab beim zuständigen Länsstyrelsen (Landesamt) geprüft werden.
Der Ablauf beim Hauskauf in Schweden Schritt für Schritt
Der schwedische Kaufprozess folgt einer klaren Reihenfolge, die sich vom deutschen System unterscheidet, weil ein Notar hier eine geringere Rolle spielt als der Makler.
- Besichtigung und Bietverfahren (budgivning): Objekte werden meist mit einem Startpreis inseriert, der bewusst niedrig angesetzt ist. Interessenten geben offene Gebote ab, die der Makler dokumentiert und allen Beteiligten mitteilt.
- Mündliche Zusage: Der Zuschlag erfolgt zunächst mündlich, ist aber rechtlich noch nicht bindend – erst die schriftliche Unterschrift zählt.
- Kaufvertrag (köpekontrakt): Käufer und Verkäufer unterzeichnen den Vertrag, meist beim Makler. Üblich ist eine Anzahlung (handpenning) von rund 10 Prozent des Kaufpreises, die bei Rücktritt verfallen kann.
- Übergabe und Restzahlung (tillträde): An einem vereinbarten Stichtag wird der Restbetrag überwiesen, die Schlüssel übergeben und der endgültige Kaufbrief (köpebrev) unterschrieben.
- Eintragung ins Grundbuch (lagfart): Der Käufer beantragt beim Lantmäteriet, der schwedischen Vermessungs- und Grundbuchbehörde, die Eintragung als neuer Eigentümer.
Zwischen mündlicher Zusage und Vertragsunterschrift liegt in Schweden meist nur wenig Zeit – oft nur wenige Tage. Wer sich nicht vorab um Finanzierungszusage und Besichtigung eines Bausachverständigen gekümmert hat, gerät hier schnell unter Druck.
Welche Kosten fallen beim Hauskauf in Schweden an?
Die Nebenkosten in Schweden unterscheiden sich strukturell von deutschen Verhältnissen, sind aber insgesamt oft niedriger.
| Kostenpunkt | Ungefähre Höhe |
|---|---|
| Lagfart (Grundbucheintrag) | 1,5 % des Kaufpreises plus feste Verwaltungsgebühr |
| Pantbrev (Grundschuldstempel bei Finanzierung) | 2 % der Hypothekensumme plus feste Gebühr |
| Maklerprovision | meist vom Verkäufer getragen, ca. 3–5 % |
| Besiktning (Bausachverständigenprüfung) | ca. 5.000–15.000 SEK |
| Umzug, Versicherung, laufende Nebenkosten | variabel |
Ein wichtiger Unterschied zu Deutschland: Die Maklerprovision wird in Schweden traditionell vom Verkäufer bezahlt und ist bereits in dessen Kalkulation eingepreist. Käufer sollten dennoch klären, ob im konkreten Fall abweichende Regelungen gelten. Grunderwerbsteuer im deutschen Sinne existiert nicht – stattdessen fällt die Lagfart-Gebühr an, die sowohl eine Verwaltungsgebühr als auch eine Art Stempelsteuer kombiniert.
Wer eine Hypothek aufnimmt, zahlt zusätzlich für das Pantbrev, also die Eintragung der Grundschuld. Ist bereits ein Pantbrev in ausreichender Höhe vom Vorbesitzer vorhanden, kann dieses unter Umständen übernommen werden, was Kosten spart.
Finanzierung: Wie funktioniert eine Hypothek in Schweden?
Wer nicht mit Eigenkapital kauft, braucht eine Finanzierung – und hier zeigt sich der größte praktische Unterschied für ausländische Käufer. Schwedische Banken vergeben Hypotheken bevorzugt an Personen mit fester Ansässigkeit, Personnummer und regelmäßigem Einkommen in Schweden. Wer im Ausland lebt und arbeitet, bekommt zwar nicht grundsätzlich eine Absage, muss aber oft mit strengeren Auflagen rechnen: höherer Eigenkapitalanteil, zusätzliche Bonitätsnachweise und teils die Bereitschaft der Bank, den Fall individuell zu prüfen.
Gesetzlich gilt in Schweden ein maximaler Beleihungsauslauf (belåningsgrad) von in der Regel 85 Prozent des Kaufpreises, dazu kommen verpflichtende Tilgungsregeln (amorteringskrav), die bei hoher Verschuldung im Verhältnis zum Einkommen eine schnellere Rückzahlung vorschreiben. Für ausländische Käufer verlangen viele Banken freiwillig einen niedrigeren Beleihungsauslauf von 50 bis 70 Prozent.
Alternativen zur schwedischen Bank sind:
- eine Finanzierung über die Hausbank im Heimatland, häufig als grenzüberschreitender Immobilienkredit
- der Kauf überwiegend aus Eigenkapital, ergänzt um einen kleineren schwedischen Kredit
- spezialisierte internationale Baufinanzierer, die sich auf Feriendomizile im Ausland konzentrieren
In jedem Fall lohnt sich ein früher Kontakt zur Bank, bevor man ernsthaft bietet – ohne Finanzierungszusage ist ein Gebot im schwedischen Bietverfahren wenig glaubwürdig und im schlimmsten Fall folgt eine geplatzte Zusage kurz vor der Vertragsunterschrift.
Haustypen und Eigentumsformen verstehen
Bevor man in Schweden ein Haus kauft, sollte man die gängigen Objekt- und Eigentumsformen kennen, da sie sich rechtlich und finanziell unterscheiden.
- Villa / Fristående hus: das freistehende Einfamilienhaus mit eigenem Grundstück, meist im sogenannten Äganderätt, also vollem Eigentum an Haus und Boden – vergleichbar mit deutschem Volleigentum.
- Fritidshus: das klassische Ferienhaus, oft am See oder in der Schäre, häufig einfacher ausgestattet, teils ohne ganzjährige Erschließung mit Wasser und Kanalisation.
- Bostadsrätt: eine Genossenschaftswohnung, bei der man kein Eigentum an der Immobilie selbst erwirbt, sondern einen Nutzungsanteil an einer Wohnungsgenossenschaft (bostadsrättsförening). Das betrifft meist Wohnungen, seltener Reihenhäuser.
- Tomträtt: ein Erbbaurecht auf städtischem Grund, häufig in Stockholm anzutreffen. Man besitzt das Haus, zahlt aber eine laufende Grundgebühr (tomträttsavgäld) an die Kommune für die Nutzung des Bodens.
Für die meisten, die ein klassisches Wohnhaus oder Feriendomizil suchen, ist die Villa im Äganderätt der Regelfall. Wichtig bei Fritidshus-Objekten: Genau prüfen, ob eine ganzjährige Nutzung überhaupt zulässig und praktisch möglich ist, etwa hinsichtlich Wasserversorgung, Abwasser (enskilt avlopp) und Zufahrt im Winter.
Immobiliensuche: Regionen, Portale und Makler
Die Preisspannen in Schweden sind enorm – ein Haus in Stockholms Umland kostet ein Vielfaches eines vergleichbaren Objekts in Norrland oder Värmland. Wer ein Haus in Schweden kaufen will, sollte die eigene Prioritätenliste kennen: Nähe zu einer Großstadt und Infrastruktur, See- oder Meerblick, Anbindung nach Deutschland über Fähren oder Flughäfen, oder eher Abgeschiedenheit und niedriger Preis.
Beliebte Regionen für ausländische Käufer sind unter anderem:
- Skåne im Süden, mit guter Anbindung über die Öresundbrücke und Fährverbindungen nach Deutschland
- die Westküste um Göteborg und Bohuslän mit Schärengarten
- der Stockholmer Schärengarten für Feriendomizile mit hohem Preisniveau
- Dalarna, Värmland und Teile Norrlands für günstigere, ländliche Anwesen und klassische Rotstuga-Häuser
Für die Suche ist das Portal Hemnet der mit Abstand wichtigste Marktplatz in Schweden, ergänzt durch Booli und die Websites großer Maklerketten wie Svensk Fastighetsförmedling, Fastighetsbyrån oder Mäklarhuset. Ein Makler vertritt formal den Verkäufer, koordiniert aber in der Praxis den gesamten Ablauf inklusive Bietverfahren und Vertrag – Käufer sollten trotzdem eigene Fragen aktiv stellen und sich nicht scheuen, einen unabhängigen Rechtsbeistand hinzuzuziehen, besonders bei größeren Investitionen oder komplexeren Eigentumsformen.
Besichtigung und Bausubstandsprüfung: die Besiktning
Ein zentraler Unterschied zum deutschen Recht liegt in der sogenannten Undersökningsplikt, der Untersuchungspflicht des Käufers. In Schweden trägt der Käufer eine weitreichende Verantwortung, Mängel vor dem Kauf selbst zu erkennen – wer diese Pflicht vernachlässigt, kann sich später kaum auf verschwiegene Mängel berufen.
Deshalb ist eine unabhängige Besiktning durch einen zertifizierten Bausachverständigen praktisch Standard, auch wenn sie gesetzlich nicht vorgeschrieben ist. Geprüft werden unter anderem:
- Dach, Fassade und Fundament auf Feuchtigkeit und Setzungsschäden
- Heizsystem, oft Erdwärme- oder Luftwärmepumpen statt Gasheizung
- private Wasserversorgung (Brunnen) und Abwasseranlage (enskilt avlopp), da viele Landhäuser nicht am kommunalen Netz hängen
- Elektroinstallation, besonders bei älteren Holzhäusern
Der Bericht listet Mängel nach Dringlichkeit und liefert eine wichtige Verhandlungsgrundlage vor der endgültigen Vertragsunterschrift. Manche Käufer lassen zusätzlich eine sogenannte Dolda fel-Försäkring (Versicherung gegen versteckte Mängel) abschließen, die Streitigkeiten über nachträglich entdeckte Schäden finanziell abfedert – der gesetzliche Anspruch gegen den Verkäufer bei verborgenen Mängeln besteht zwar bis zu zehn Jahre, ist in der Praxis aber oft schwer durchzusetzen.
Laufende Kosten, Steuern und Vermietung nach dem Kauf
Nach dem Einzug fallen in Schweden andere laufende Abgaben an als in Deutschland. Statt einer klassischen Grundsteuer gibt es die kommunale Fastighetsavgift, eine gedeckelte Jahresgebühr, die sich am Steuerwert der Immobilie orientiert und regelmäßig angepasst wird – die genaue Höhe sollte man vor dem Kauf beim zuständigen Amt oder Makler erfragen, da sie sich ändern kann.
Weitere wiederkehrende Kosten sind:
- Hausratversicherung und Gebäudeversicherung (hemförsäkring/villaförsäkring)
- Heizkosten, je nach System und Isolierstandard des Hauses
- Wartung von Brunnen, Abwasseranlage und ggf. privater Zufahrtsstraße
- bei Genossenschaftswohnungen die monatliche Gebühr (avgift) an die bostadsrättsförening
Wer die Immobilie später vermietet, etwa als Ferienhaus, sollte sich mit den schwedischen Regeln zur Kurzzeitvermietung und der Besteuerung von Mieteinnahmen vertraut machen, da diese sich von den heimischen Regelungen unterscheiden. Bei einem späteren Verkauf wird ein Veräußerungsgewinn in Schweden grundsätzlich besteuert (reavinstskatt), wobei unter bestimmten Voraussetzungen ein Steueraufschub möglich ist, wenn eine Ersatzimmobilie erworben wird. Da sich Steuersätze und Freigrenzen ändern können, empfiehlt sich vor Verkauf oder Vermietung eine aktuelle Auskunft bei einem Steuerberater mit Schweden-Erfahrung.
Typische Fehler und Risiken beim Kauf
Wer in Schweden ein Haus kaufen möchte, sollte einige wiederkehrende Fallstricke kennen, die ausländischen Käufern besonders oft passieren.
- Zu spätes Kümmern um Finanzierung: Im Bietverfahren zählt Schnelligkeit – ohne vorab geklärte Finanzierung verliert man attraktive Objekte oder gerät unter Zeitdruck bei der Vertragsunterschrift.
- Unterschätzte Untersuchungspflicht: Wer auf eine Besiktning verzichtet, trägt später das volle Risiko für übersehene Mängel – anders als in Deutschland reicht der Verweis auf „das hätte der Verkäufer sagen müssen" oft nicht.
- Fehleinschätzung der Erschließung: Viele Feriendomizile haben keinen kommunalen Wasser- oder Kanalanschluss. Sanierungsbedarf bei Brunnen oder Abwasseranlage kann fünfstellige Summen kosten.
- Wegerechte und Grundstücksgrenzen (servitut): Nutzungsrechte Dritter, etwa für Zufahrtswege, sind in Schweden häufig und sollten im Grundbuchauszug genau geprüft werden.
- Wechselkursrisiko: Wer in Euro verdient und in Kronen zahlt, sollte Kursschwankungen zwischen Vertragsunterschrift und Restzahlung einkalkulieren.
- Sprachbarriere im Vertrag: Kaufverträge sind auf Schwedisch verfasst; eine professionelle Übersetzung oder ein zweisprachiger Rechtsbeistand verhindert teure Missverständnisse.
Die meisten dieser Risiken lassen sich mit guter Vorbereitung, einem unabhängigen Sachverständigen und rechtzeitiger Finanzierungsklärung deutlich reduzieren.
Häufige Fragen zum Hauskauf in Schweden
Können Deutsche ohne Wohnsitz in Schweden ein Haus kaufen?
Ja, ein fester Wohnsitz in Schweden ist keine gesetzliche Voraussetzung für den Immobilienerwerb. Praktische Hürden entstehen eher bei Finanzierung und Verwaltung, etwa wenn eine Personnummer für Bankgeschäfte fehlt.
Wie hoch sind die Kaufnebenkosten insgesamt?
Neben dem Kaufpreis fallen vor allem die Lagfart-Gebühr von rund 1,5 Prozent sowie bei Finanzierung der Pantbrev-Stempel von 2 Prozent der Kreditsumme an. Die Maklerprovision trägt in der Regel der Verkäufer, hinzu kommen Kosten für Besiktning und Versicherung.
Brauche ich einen Anwalt für den Hauskauf?
Zwingend vorgeschrieben ist ein Anwalt nicht, aber bei größeren Investitionen, unklaren Eigentumsformen oder Sprachbarrieren ist unabhängiger rechtlicher Rat sehr empfehlenswert. Der Makler vertritt im schwedischen System formal die Interessen des Verkäufers, nicht die des Käufers.
Bekomme ich als Ausländer eine Hypothek von einer schwedischen Bank?
Möglich ist es, aber schwieriger als für Ansässige: Banken verlangen häufig einen höheren Eigenkapitalanteil und zusätzliche Nachweise, wenn kein fester Wohnsitz oder Einkommen in Schweden besteht. Ein früher Kontakt zur Bank vor dem Bieten ist deshalb ratsam.
Was ist der Unterschied zwischen Villa und Fritidshus?
Eine Villa ist ein ganzjährig bewohnbares Wohnhaus mit vollständiger Erschließung, während ein Fritidshus ursprünglich als Ferienhaus konzipiert wurde und oft einfachere Standards bei Wasser, Abwasser und Zufahrt aufweist. Vor dem Kauf sollte geklärt werden, ob eine ganzjährige Nutzung baurechtlich und praktisch möglich ist.
Wie lange dauert der Kaufprozess von der Besichtigung bis zur Übergabe?
Vom ersten Gebot bis zur Vertragsunterschrift vergehen oft nur wenige Tage, während zwischen Vertrag und Übergabe (tillträde) meist mehrere Wochen bis wenige Monate liegen, je nach Vereinbarung. Wer eine Finanzierung benötigt, sollte diese Fristen frühzeitig mit der Bank abstimmen.
Fazit
Ein Haus in Schweden zu kaufen ist rechtlich unkompliziert, verlangt aber gute Vorbereitung bei Finanzierung, Bausubstandsprüfung und Verständnis der lokalen Eigentumsformen. Wer die Untersuchungspflicht ernst nimmt, sich rechtzeitig um eine Finanzierungszusage kümmert und die Region entsprechend der eigenen Prioritäten wählt, findet in Schweden ein breites Angebot vom günstigen Landhaus bis zur Villa im Schärengarten. Für die konkrete Transaktion bleibt die individuelle Beratung durch einen erfahrenen Makler, Anwalt oder Steuerberater vor Ort unverzichtbar, da sich Gebühren, Steuersätze und rechtliche Details ändern können.