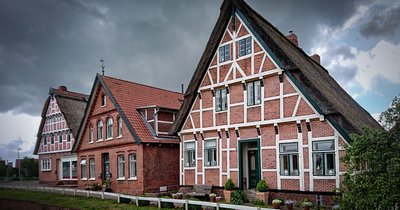
Wer ein Haus kaufen in Bremen möchte, sollte sich nicht allein auf den Kaufpreis konzentrieren, sondern von Anfang an Nebenkosten, Lagequalität und den Ablauf des Kaufprozesses im Blick haben. Während die allgemeine Marktlage in Bremen an anderer Stelle ausführlich beschrieben wird, geht es hier ausschließlich um die konkreten Schritte, Kosten und Fehlerquellen, die beim eigentlichen Hauskauf entscheidend sind – von der ersten Finanzierungsprüfung bis zum Notartermin.
Budget und Nebenkosten: Was der Hauskauf in Bremen wirklich kostet
Der reine Kaufpreis ist nur ein Teil der Rechnung. Wer in Bremen ein Haus zu kaufen plant, muss zusätzlich mit Kaufnebenkosten von rund 10 bis 15 Prozent des Kaufpreises rechnen. Diese setzen sich typischerweise so zusammen:
- Grunderwerbsteuer: Bremen erhebt einen der höheren Sätze im Bundesländervergleich – prüfen Sie den aktuell gültigen Satz direkt beim zuständigen Finanzamt, da sich Steuersätze ändern können.
- Notar- und Grundbuchkosten: In der Regel etwa 1,5 bis 2 Prozent des Kaufpreises, unabhängig vom gewählten Notariat gesetzlich festgelegt.
- Maklerprovision: Meist wird sie zwischen Käufer und Verkäufer geteilt; die genaue Aufteilung sollte im Exposé oder Maklervertrag klar ausgewiesen sein.
- Gutachter- und Inspektionskosten: Besonders bei älteren Bremer Klinkerhäusern lohnt sich eine bautechnische Prüfung vor der Unterschrift.
- Renovierungspuffer: Wer ein Bestandshaus kauft, sollte zusätzlich zum Kaufpreis eine Rücklage für Heizung, Dach oder Elektrik einplanen.
Für die Finanzierung gilt: Banken verlangen üblicherweise Eigenkapital von mindestens 10 bis 20 Prozent des Kaufpreises, um die Nebenkosten und einen Sicherheitspuffer abzudecken. Eine unverbindliche Finanzierungsbestätigung vor der ersten Besichtigung verschafft nicht nur Klarheit über das eigene Budget, sondern signalisiert Verkäufern auch Verhandlungsbereitschaft. Wer ohne diese Vorprüfung in Preisverhandlungen geht, verliert bei gefragten Objekten häufig gegenüber Käufern, die bereits eine Zusage vorlegen können.
Bremen oder Bremerhaven – die passende Lage finden
Wer in Bremen ein Haus sucht, sollte die Stadtteile nicht nur nach Optik, sondern nach Preisniveau, Bausubstanz und Entwicklungsperspektive vergleichen. Schwachhausen, Horn-Lehe und Oberneuland gelten als gehobene Lagen mit Altbauvillen und guter Infrastruktur, entsprechend liegt hier das Preisniveau deutlich über dem städtischen Durchschnitt. Wer günstiger einsteigen will, findet in Stadtteilen wie Huchting, Osterholz oder Blumenthal häufiger Reihen- und Doppelhäuser zu moderateren Preisen, muss dafür aber teils längere Pendelwege und einen geringeren Sanierungsstandard einkalkulieren.
Wer stattdessen ein Haus in Bremerhaven kaufen möchte, findet ein spürbar niedrigeres Preisniveau als in der Landeshauptstadt. Die Seestadt profitiert von ihrer maritimen Wirtschaft rund um Hafen, Fischerei und Offshore-Industrie, hat aber in den vergangenen Jahren mit demografischem Wandel und geringerer Wertsteigerung als Bremen selbst zu kämpfen. Für Käufer, die vor allem ein bezahlbares Eigenheim suchen oder als Kapitalanleger auf niedrige Einstiegspreise setzen, kann Bremerhaven daher interessant sein – wer dagegen auf schnelle Wertsteigerung spekuliert, sollte die Nachfrageentwicklung im jeweiligen Stadtteil genau prüfen, etwa in Geestemünde, Lehe oder Leherheide.
Bei der Lagewahl lohnt sich außerdem ein Blick auf konkrete Faktoren statt auf den allgemeinen Ruf eines Viertels:
- Anbindung an ÖPNV und die tatsächliche Pendelzeit zur Innenstadt oder zum Arbeitsort
- Geplante Bauprojekte oder Nachverdichtung in der unmittelbaren Umgebung
- Nähe zu Weser, Häfen oder tiefliegenden Flächen mit erhöhtem Grundwasserstand
- Schul- und Kitaversorgung, falls relevant für die eigene Lebensplanung
Der Kaufprozess Schritt für Schritt
Der Ablauf, ein Haus in Bremen zu kaufen, folgt einem klaren Muster, das sich in der Praxis kaum verkürzen lässt, ohne Risiken einzugehen:
- Objektsuche und Vorprüfung: Exposés kritisch lesen, Grundriss und Energieausweis anfordern, Lage anhand von Bebauungsplan und Bodenrichtwert einordnen.
- Besichtigung: Mindestens zwei Termine, idealerweise zu unterschiedlichen Tageszeiten, um Lichtverhältnisse, Lärm und Nachbarschaft realistisch einzuschätzen.
- Unterlagenprüfung: Grundbuchauszug, Baulastenverzeichnis und – bei Bestandsimmobilien – Protokolle etwaiger Sanierungen einsehen.
- Kaufangebot: Ein schriftliches, unverbindliches Angebot signalisiert Ernsthaftigkeit, ohne bereits rechtlich zu binden.
- Notarvertrag: Der Notar erstellt den Kaufvertragsentwurf; Käufer haben gesetzlich Anspruch auf eine Prüfzeit von rund zwei Wochen vor der Beurkundung.
- Beurkundung und Grundbuch: Nach der notariellen Unterschrift wird eine Auflassungsvormerkung ins Grundbuch eingetragen, die den Käufer bis zur endgültigen Umschreibung schützt.
- Kaufpreiszahlung: Erfolgt erst, wenn der Notar die Fälligkeitsmitteilung versendet – üblicherweise nach Klärung von Vorkaufsrechten und Grundschulden.
- Übergabe: Zähler ablesen, Schlüssel übergeben und ein Übergabeprotokoll erstellen, das Mängel und Zählerstände dokumentiert.
Ein häufiger Fehler in dieser Phase ist Zeitdruck: Wer den Kaufvertrag erst am Tag der Beurkundung liest, übersieht regelmäßig Klauseln zu Sachmängelhaftung, Wegerechten oder Instandhaltungsrücklagen. Der Entwurf sollte spätestens zwei Wochen vor dem Termin vorliegen und im Idealfall von einem Fachanwalt für Immobilienrecht gegengelesen werden.
Typische Fehler beim Hauskauf in Bremen vermeiden
Bremen bringt einige stadttypische Besonderheiten mit, die Käufer regelmäßig unterschätzen. Wer ein Haus in Bremen kaufen will, sollte diese Punkte gezielt abklären, bevor der Kaufvertrag unterschrieben wird:
- Grundwasser und Feuchtigkeit: Viele Bremer Stadtteile liegen nah an Weser und Nebengewässern; in tiefliegenden Lagen wie Teilen von Woltmershausen oder Hemelingen kommt feuchtes Mauerwerk in Kellergeschossen häufiger vor als anderswo. Ein Blick in den Keller bei Regenwetter verrät oft mehr als jedes Gutachten.
- Deich- und Überschwemmungsschutz: In deichnahen Bereichen gelten besondere Bauvorschriften und teils Hochwasserschutzauflagen. Diese Informationen lassen sich beim Bauamt oder über den Bebauungsplan einsehen.
- Altbausubstanz und Denkmalschutz: Klinker- und Gründerzeitbauten prägen viele Bremer Viertel, bringen aber oft hohen Sanierungsbedarf bei Dach, Leitungen und Fenstern mit sich. Steht ein Haus unter Denkmalschutz, sind Umbauten meist nur mit Genehmigung möglich – das schränkt Gestaltungsfreiheit und Fördermöglichkeiten gleichermaßen ein.
- Erbbaurecht statt Volleigentum: Nicht jedes Grundstück in Bremen wird mit dem Haus mitverkauft. Bei Erbpachtgrundstücken zahlt der Käufer einen laufenden Erbbauzins und besitzt nur das Gebäude, nicht den Boden – ein Punkt, der im Grundbuch und Exposé oft erst bei genauem Lesen auffällt.
- Unterschätzte Instandhaltungskosten: Gerade bei älteren Häusern werden Heizungserneuerung, Dachsanierung oder energetische Nachrüstung häufig zu niedrig angesetzt. Ein unabhängiges Gutachten vor Kaufabschluss deckt solche Kostenrisiken frühzeitig auf.
- Fehlende Rücksprache mit dem Bauamt: Geplante Nachverdichtung, neue Straßenführungen oder Gewerbeansiedlungen in der Nachbarschaft lassen sich über das Bauamt erfragen und beeinflussen sowohl Wohnqualität als auch spätere Wiederverkaufschancen.
Wer diese Punkte vor der Beurkundung klärt, vermeidet die teuersten und häufigsten Überraschungen, die beim Immobilienkauf in Bremen auftreten – deutlich günstiger, als sie nach dem Notartermin zu beheben.
Fazit
Ein Haus in Bremen zu kaufen gelingt am reibungslosesten, wenn Budget und Finanzierung von Anfang an realistisch kalkuliert sind, die Lage – ob in gefragten Bremer Stadtteilen oder im günstigeren Bremerhaven – nach konkreten Kriterien statt nach Bauchgefühl gewählt wird und der Kaufprozess Schritt für Schritt mit ausreichender Prüfzeit durchlaufen wird. Wer zusätzlich die stadttypischen Risiken rund um Grundwasser, Altbausubstanz und Erbbaurecht kennt, trifft die Kaufentscheidung auf einer soliden Grundlage. Für die rechtliche und finanzielle Feinprüfung des konkreten Objekts bleibt der Rat eines Notars, eines Immobilienanwalts oder eines unabhängigen Finanzierungsberaters unverzichtbar.