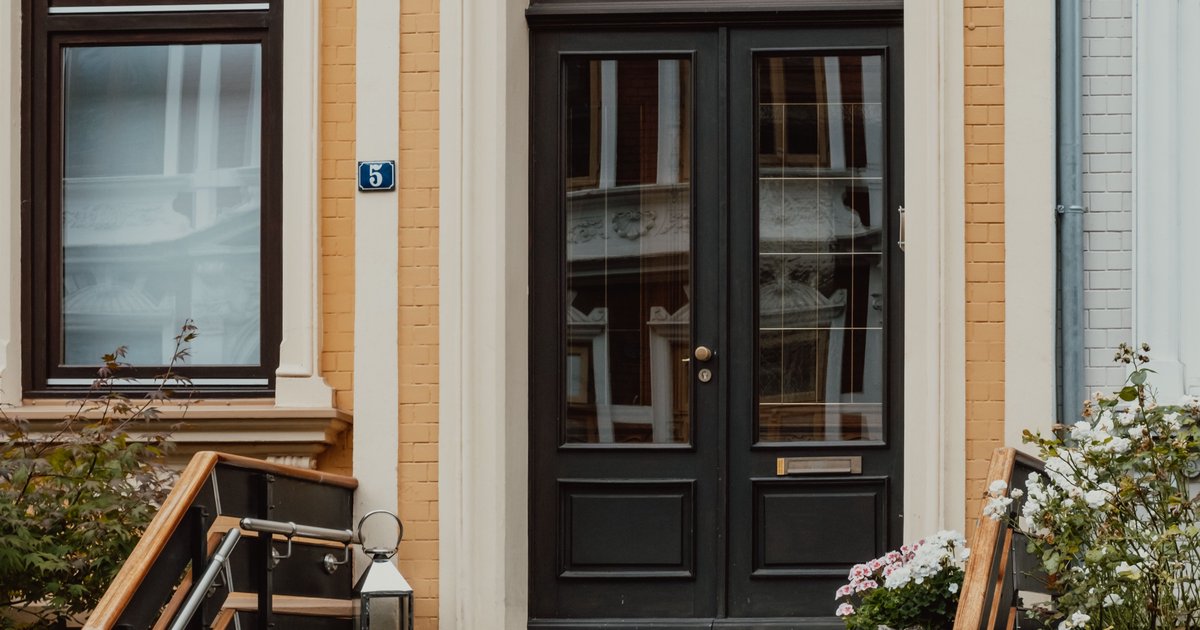
Wer ein Bremer Haus kaufen möchte, sollte zunächst wissen, dass der Begriff zweierlei meint: den Kauf einer Immobilie in der Hansestadt Bremen und einen eigenen, historisch gewachsenen Haustyp mit schmaler Fassade und tiefem Grundstück. Beide Bedeutungen entscheiden darüber, wie und wo man suchen sollte, denn die Angebotslage in Bremen selbst unterscheidet sich deutlich von der in Bremerhaven. Dieser Text konzentriert sich darauf, wie Sie konkrete Angebote finden, prüfen und bis zum Notarvertrag begleiten – die allgemeinen Marktdaten zu Bremen liefert der Überblicksartikel „Immobilien Bremen".
Was hinter der Bezeichnung „Bremer Haus" steckt
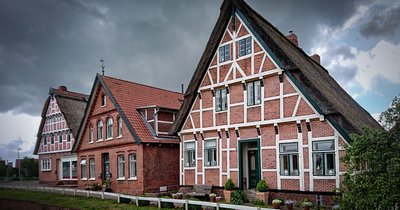
Als Bremer Haus wird ein Reihen- oder Doppelhaustyp bezeichnet, der seit dem 19. Jahrhundert vor allem in Stadtteilen wie der Neustadt, Walle oder Gröpelingen gebaut wurde: schmale Fassade, meist zweieinhalb Geschosse, ein langgezogener Grundriss und ein schmaler, aber tiefer Garten. Wer gezielt nach diesem Haustyp sucht, findet ihn heute überwiegend als Bestandsimmobilie mit entsprechendem Sanierungsbedarf, seltener als Neubau in modernisierter Bauweise.
Für die Angebotsauswahl bedeutet das konkret: Die Grundrisse sind oft schmal geschnitten, Treppenhäuser nehmen verhältnismäßig viel Fläche ein, und die Zimmer folgen häufig hintereinander statt nebeneinander. Wer eine offene Wohnküche oder großzügige Raumaufteilung erwartet, sollte das Exposé genau mit dem tatsächlichen Grundriss vergleichen, denn Fotos aus dem Wohnzimmer täuschen bei diesem Haustyp leicht über die reale Raumtiefe hinweg.
Wer dagegen einfach nur ein Haus in Bremen kaufen will, ohne auf diesen speziellen Baustil festgelegt zu sein, hat eine deutlich größere Auswahl: Neubaugebiete am Stadtrand, freistehende Einfamilienhäuser in Vororten wie Borgfeld oder Oberneuland und Bestandsbauten unterschiedlichster Baujahre stehen ebenfalls zur Wahl.
Wo aktuelle Angebote in Bremen und Bremerhaven zu finden sind
Der Großteil der Angebote läuft über die bekannten Immobilienportale, ergänzt durch lokale Makler und, seltener, direkte Bauträgerkontakte. Wer systematisch sucht, kombiniert mehrere Kanäle parallel, statt sich auf einen einzigen zu verlassen.
- Immobilienportale: Auf den großen Plattformen lassen sich Suchagenten für einzelne Bremer Stadtteile oder für Bremerhaven anlegen, sodass neue Inserate automatisch gemeldet werden – bei gefragten Lagen entscheidet oft, wer innerhalb der ersten Stunden reagiert.
- Lokale Makler: Viele Häuser in Bremen und Bremerhaven werden über ansässige Maklerbüros vermarktet, die teils exklusive Objekte vorab an registrierte Interessenten weitergeben, bevor sie öffentlich inseriert werden.
- Bauträgerprojekte: In wachsenden Quartieren entstehen laufend neue Reihenhaus- und Doppelhausprojekte; hier lohnt sich der direkte Kontakt zum Bauträger, weil Reservierungslisten oft vor der offiziellen Vermarktung geführt werden.
- Zwangsversteigerungen: Das zuständige Amtsgericht veröffentlicht Versteigerungstermine, die teils deutlich unter Marktwert liegende Objekte bieten – allerdings ohne die üblichen Besichtigungs- und Prüfungsrechte eines Kaufvertrags.
- Netzwerke und Empfehlungen: Gerade bei begehrten Bremer-Haus-Objekten in zentrumsnahen Lagen wechseln manche Häuser über persönliche Kontakte den Besitzer, bevor sie überhaupt online auftauchen.
Wer ein Haus in Bremerhaven kaufen möchte, sollte die Suche getrennt von Bremen führen: Die Stadt hat einen eigenen, deutlich kleineren Markt mit niedrigerem Preisniveau, aber auch mit Stadtteilen, in denen Sanierungsbedarf und Lagequalität stärker schwanken – etwa zwischen Lehe, Geestemünde und den ruhigeren Wohngebieten Richtung Speckenbüttel. Wer nur nach „Bremen" filtert, übersieht hier passende Angebote, weil viele Portale beide Städte als separate Suchregionen behandeln.
Angebote prüfen: Checkliste vor der Besichtigung
Ein gutes Exposé beantwortet die wichtigsten Fragen bereits vor dem ersten Besichtigungstermin. Fehlen zentrale Angaben, ist das ein erstes Warnsignal, nicht zwangsläufig ein Ausschlussgrund, aber ein Punkt, den man vorab klären sollte.
- Energieausweis: Pflichtangabe im Exposé; fehlt er, sollte man ihn vor der Besichtigung anfordern, um Heizkosten und Sanierungsstand grob einschätzen zu können.
- Grundbuchauszug und Baulasten: Bestehende Grundschulden, Wegerechte oder Baulasten lassen sich nicht am Foto erkennen, verändern aber den tatsächlichen Wert und die Nutzbarkeit des Grundstücks.
- Bausubstand bei älteren Bremer Häusern: Feuchte Kellerwände, alte Elektrik und Einfachverglasung sind bei diesem Haustyp häufig anzutreffen; eine grobe Kosteneinschätzung für Dach, Fenster und Heizung gehört vor jedes Angebot.
- Altlasten und Baugrund in Bremerhaven: In ehemaligen Hafen- und Industrienähe kann der Baugrund vorbelastet sein; ein Blick ins Altlastenkataster der Stadt schafft hier Klarheit, bevor man sich auf ein Angebot festlegt.
- Preis pro Quadratmeter: Ein Vergleich mit ähnlichen, kürzlich verkauften Objekten im selben Stadtteil zeigt schnell, ob ein Angebot realistisch bepreist ist oder ob Verhandlungsspielraum besteht.
Häufiger Fehler an dieser Stelle: Interessenten verlassen sich allein auf die Fotos im Exposé und besichtigen erst, wenn ein Angebot schon fast reserviert ist. Wer stattdessen vorab telefonisch nach Energieausweis, letzten Modernisierungen und Grundbuchstand fragt, spart sich unnötige Besichtigungstermine bei Objekten, die von vornherein nicht passen.
Vom Angebot zum Kaufvertrag – Ablauf und Fristen
Sobald ein Angebot infrage kommt, folgt ein klar strukturierter Prozess, der sich in Bremen und Bremerhaven nicht grundlegend von anderen deutschen Städten unterscheidet, aber typische Stolperstellen hat.
- Finanzierungsbestätigung einholen: Vor der ersten Besichtigung eines ernsthaft interessanten Objekts sollte eine grobe Finanzierungszusage der Bank vorliegen – ohne sie werden viele Verkäufer und Makler ein Angebot gar nicht erst ernsthaft verhandeln.
- Besichtigung und Nachfragen: Bei diesem Termin lohnt es sich, gezielt nach Sanierungsjahren von Dach, Heizung und Leitungen zu fragen und, wenn möglich, einen Bausachverständigen mitzunehmen.
- Reservierungsvereinbarung: Manche Makler bieten eine kostenpflichtige Reservierung an, die das Objekt für einige Tage vom Markt nimmt. Diese Vereinbarungen sind rechtlich nicht immer bindend und sollten vor Unterschrift genau gelesen werden.
- Notartermin vorbereiten: Der Kaufvertrag wird vom Notar erstellt und muss beiden Seiten rechtzeitig vor dem Termin vorliegen, damit offene Fragen zu Fristen, Übergabetermin und Zahlungsmodalitäten vorher geklärt sind.
- Auflassungsvormerkung und Kaufpreisfälligkeit: Erst nach Eintragung der Auflassungsvormerkung ins Grundbuch wird der Kaufpreis fällig – wer vorher zahlt, geht ein unnötiges Risiko ein.
- Übergabe: Zähler, Schlüssel und ein gemeinsames Übergabeprotokoll gehören zum Abschluss, unabhängig davon, ob es sich um ein klassisches Bremer Haus oder einen Neubau handelt.
Ein häufiger Fehler in dieser Phase: Käufer unterschreiben eine Reservierung, ohne die Finanzierung final gesichert zu haben, und verlieren dann die Reservierungsgebühr, wenn die Bankzusage doch nicht rechtzeitig kommt. Wer die Finanzierung vor der Reservierung klärt, vermeidet dieses Risiko fast vollständig.
Kaufnebenkosten und was sie fürs Budget bedeuten
Der im Angebot genannte Kaufpreis ist nur ein Teil der Gesamtkosten. Wer ein Haus kaufen will, sollte die Nebenkosten von Anfang an in die Budgetplanung einrechnen, statt sie erst beim Notartermin zu bemerken.
- Grunderwerbsteuer: Diese fällt in Bremen wie in Bremerhaven auf den Kaufpreis an; der aktuell gültige Satz sollte vor der Angebotsentscheidung beim Finanzamt oder Notar erfragt werden, da sich Steuersätze ändern können.
- Notar- und Grundbuchkosten: Diese liegen üblicherweise im niedrigen einstelligen Prozentbereich des Kaufpreises und sind gesetzlich festgelegt, also nicht verhandelbar.
- Maklerprovision: In vielen Fällen wird sie zwischen Käufer und Verkäufer geteilt; der genaue Anteil steht im Exposé oder wird spätestens bei der ersten Anfrage mitgeteilt und sollte vor der Besichtigung bekannt sein.
- Instandsetzungskosten: Gerade bei älteren Bremer Häusern mit historischer Bausubstanz kommen Kosten für Dach, Fenster, Elektrik oder Heizung hinzu, die im Kaufpreis nicht enthalten sind, aber kurzfristig anfallen können.
- Umzugs- und Einrichtungskosten: Häufig unterschätzt, aber bei der Budgetplanung relevant, besonders wenn zwischen Kauf und Übergabe eine doppelte Mietbelastung entsteht.
Ein typischer Fehler an dieser Stelle: Interessenten kalkulieren nur mit dem reinen Kaufpreis und geraten bei der Finanzierungszusage der Bank in Schwierigkeiten, weil die Nebenkosten das nötige Eigenkapital erhöhen. Eine grobe Faustregel, die sich lokal verifizieren lässt, hilft, realistisch zu planen, statt sich später bei einem eigentlich passenden Angebot finanziell zu übernehmen.
Fazit
Wer gezielt ein Haus in Bremen oder Bremerhaven kaufen möchte, kommt am schnellsten zum passenden Angebot, wenn Portalsuche, Maklerkontakte und – bei Interesse am klassischen Baustil – ein Blick auf die Besonderheiten des Bremer Hauses parallel laufen. Entscheidend ist, jedes Angebot vor der Besichtigung auf Energieausweis, Grundbuchstand und realistische Nebenkosten zu prüfen, statt sich allein von Fotos und Preis leiten zu lassen. Für die rechtliche und finanzielle Absicherung der konkreten Transaktion bleibt der Rat eines Notars, eines lokalen Maklers oder eines Finanzierungsberaters unverzichtbar.
Lesen Sie auch: