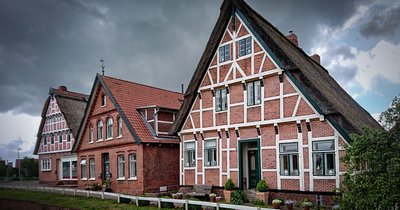
Wer ein Haus kaufen möchte in Lübeck, trifft auf einen Markt, der zwischen historischer Altstadt, gefragten Wohnvierteln und Ostseenähe stark differenziert ist. Der Kaufprozess folgt in der Hansestadt denselben rechtlichen Regeln wie überall in Deutschland, doch Preisniveau, Angebot und Nachfrage unterscheiden sich je nach Stadtteil erheblich. Dieser Artikel führt durch die wichtigsten Schritte, Kosten und Entscheidungen – von der Suche über die Finanzierung bis zum Notartermin.
Der Immobilienmarkt in Lübeck im Überblick
Lübeck vereint eine UNESCO-Welterbe-Altstadt, gewachsene Wohnviertel und den Ostseeteil Travemünde in einer Stadt. Die Nähe zu Hamburg – mit dem Auto oder der Bahn in etwa einer Dreiviertelstunde erreichbar – macht die Hansestadt für Pendler und Zuzügler aus dem Hamburger Umland interessant, was die Nachfrage nach Wohneigentum spürbar stützt.
Wer lübeck haus kaufen als Ziel hat, sollte sich bewusst sein, dass die Preise in den vergangenen Jahren spürbar über dem Niveau vergleichbarer norddeutscher Mittelstädte lagen und je nach Lage stark schwanken. Innenstadtnahe Viertel und Wasserlagen sind deutlich teurer als Randgebiete. Aktuelle Preisspannen ändern sich laufend, deshalb lohnt sich vor jeder Entscheidung ein Blick in den örtlichen Grundstücksmarktbericht des Gutachterausschusses sowie in aktuelle Exposés, um ein realistisches Preisgefühl für die gewünschte Lage zu bekommen.
Das Angebot an freistehenden Häusern in guten Lagen ist begrenzt, während Reihenhäuser und Doppelhaushälften in den Randbezirken regelmäßiger auf den Markt kommen. Wer flexibel bei der Lage ist, findet spürbar mehr Auswahl und bessere Verhandlungsspielräume als bei einer Fixierung auf einzelne Straßenzüge der Altstadt oder Travemündes.
Ablauf: In sieben Schritten zum eigenen Haus
Der Kaufprozess läuft in Lübeck wie in ganz Deutschland nach einem festen Muster ab. Wer die Reihenfolge kennt, vermeidet unnötige Verzögerungen und Enttäuschungen.
- Budget festlegen: Eigenkapital, Einkommen und monatliche Belastbarkeit realistisch kalkulieren, bevor die Suche beginnt.
- Finanzierungszusage einholen: Eine Vorab-Bestätigung der Bank oder eines Finanzierungsvermittlers stärkt die Verhandlungsposition gegenüber Verkäufern und Maklern.
- Objektsuche und Besichtigung: Exposés prüfen, Vor-Ort-Termine wahrnehmen und bei Interesse eine zweite Besichtigung mit kritischem Blick auf Bausubstanz vereinbaren.
- Reservierung und Preisverhandlung: Mündliche Zusagen sind rechtlich unverbindlich – erst der Notarvertrag zählt, ein Handgeld sollte nie ohne notarielle Absicherung gezahlt werden.
- Kaufvertragsentwurf prüfen: Der Notar erstellt den Entwurf, der mindestens zwei Wochen vor Beurkundung vorliegen sollte, damit genug Zeit für Rückfragen bleibt.
- Notartermin und Beurkundung: Beide Parteien unterschreiben, danach veranlasst der Notar die Auflassungsvormerkung im Grundbuch.
- Kaufpreiszahlung, Grundbucheintrag und Übergabe: Nach Zahlungseingang und Eigentumsumschreibung erfolgt die Schlüsselübergabe mit Zählerständen und Übergabeprotokoll.
Zwischen Reservierung und Schlüsselübergabe vergehen in der Praxis meist zwei bis vier Monate, je nachdem wie schnell Finanzierung und Grundbuchamt arbeiten. Wer parallel mehrere Objekte sondiert, sollte den Notar erst final beauftragen, wenn die Finanzierung tatsächlich steht.
Welche Kosten kommen beim Hauskauf hinzu?
Neben dem Kaufpreis fallen in Schleswig-Holstein mehrere Nebenkosten an, die zusammen schnell zehn Prozent und mehr des Kaufpreises ausmachen. Diese Posten sollten von Anfang an fest eingeplant werden, da sie in der Regel nicht über die Standardfinanzierung, sondern aus Eigenkapital gedeckt werden müssen.
| Kostenpunkt | Ungefähre Höhe | Hinweis |
|---|---|---|
| Grunderwerbsteuer | 6,5 % des Kaufpreises | Satz für Schleswig-Holstein, vor Kauf aktuell prüfen |
| Notar- und Gerichtskosten | ca. 1,5–2 % | Für Beurkundung, Grundbucheintrag, Auflassungsvormerkung |
| Maklerprovision | ca. 3–3,6 % je Seite | Wird seit der Gesetzesänderung meist zwischen Käufer und Verkäufer geteilt |
| Gutachterkosten (optional) | wenige hundert Euro | Empfehlenswert bei älteren oder unklaren Objekten |
Für die Finanzierung gilt: Banken verlangen üblicherweise eine Eigenkapitalquote, die mindestens die Kaufnebenkosten abdeckt, oft mehr. Eine solide Bonität, ein unbefristetes Einkommen und ein realistischer Tilgungssatz erleichtern die Zusage. Wer öffentliche Förderprogramme wie KfW-Kredite für energieeffizientes Bauen oder Sanieren nutzen möchte, sollte das vor der Kaufentscheidung mit der finanzierenden Bank klären, da manche Förderungen an den Zeitpunkt der Antragstellung gebunden sind.
Ein häufiger Fehler: Käufer kalkulieren nur mit dem reinen Kaufpreis und übersehen, dass Grunderwerbsteuer, Notar und Makler zusammen oft einen fünfstelligen Betrag ausmachen, der zusätzlich zum Eigenkapital für die Finanzierung bereitstehen muss.
Stadtteile in Lübeck: Wo sich der Kauf lohnt
Die Wahl des Stadtteils entscheidet maßgeblich über Preis, Alltagstauglichkeit und Wertentwicklung. Wer ein Haus in Lübeck kaufen will, sollte die Eigenheiten der wichtigsten Lagen kennen.
- Altstadt: Historischer Charme und kurze Wege, aber wenige freistehende Häuser, hohe Preise und häufig Denkmalschutzauflagen bei Sanierungen.
- St. Jürgen und Roeckstraße: Beliebte, ruhige Wohnviertel nah am Zentrum mit gutem Bestand an Einfamilien- und Doppelhäusern, entsprechend gefragt und preislich anspruchsvoll.
- Travemünde: Attraktiv wegen Strand und Ostseeblick, aber saisonal geprägt durch Tourismus, mit spürbar höheren Quadratmeterpreisen als im übrigen Stadtgebiet.
- Israelsdorf und Kücknitz: Grünere, familienfreundliche Lagen mit moderateren Preisen, allerdings längeren Wegen in die Innenstadt.
- Moisling und Buntekuh: Vergleichsweise günstige Einstiegsoptionen, empfehlenswert vor allem für Käufer mit begrenztem Budget, die Wert auf Preis vor Prestige legen.
Ein Ortstermin zu unterschiedlichen Tageszeiten hilft, Verkehrslärm, Parkplatzsituation und Nachbarschaft realistisch einzuschätzen – Faktoren, die in Exposés selten ehrlich abgebildet werden.
Haus oder Eigentumswohnung: Was passt zur Lebenssituation?
Nicht jeder, der in Lübeck sesshaft werden will, braucht zwingend ein freistehendes Haus. Wer eine Wohnung in Lübeck kaufen möchte, reduziert Instandhaltungsaufwand und Kapitaleinsatz gegenüber einem Haus deutlich, muss dafür aber mit Hausgeld, Eigentümergemeinschaft und gemeinsamen Beschlüssen leben.
Ein Haus bietet mehr Fläche, einen eigenen Garten und volle Entscheidungsfreiheit über Umbauten, verlangt im Gegenzug aber eigenverantwortliche Instandhaltung von Dach, Fassade und Heizung – Kosten, die bei einer Eigentumswohnung anteilig über die Instandhaltungsrücklage der Gemeinschaft abgefedert werden. Für Familien mit Kindern oder Haustieren spricht meist mehr für ein Haus, für Berufspendler, Singles oder Kapitalanleger häufig mehr für eine Wohnung in zentraler Lage.
Bei Eigentumswohnungen lohnt sich vor dem Kauf ein Blick in die Teilungserklärung, die Protokolle der letzten Eigentümerversammlungen und die Höhe der Instandhaltungsrücklage. Eine niedrige Rücklage bei einem älteren Gebäude ist ein Warnsignal für anstehende Sonderumlagen, die schnell mehrere tausend Euro kosten können.
Wer unsicher ist, sollte beide Optionen parallel besichtigen und die monatliche Gesamtbelastung – Kredit, Hausgeld beziehungsweise Instandhaltungsrücklage, Nebenkosten – realistisch gegenüberstellen, statt sich allein am Kaufpreis pro Quadratmeter zu orientieren.
Altbau, Neubau oder Bestandsimmobilie: Bautypen im Vergleich
Der Baualtersklasse beeinflusst Kaufpreis, laufende Kosten und Sanierungsaufwand erheblich. In Lübeck stehen alle drei Kategorien nebeneinander zur Auswahl.
- Altbau (vor 1960, teils denkmalgeschützt): Charaktervoll und oft in zentraler Lage, verlangt aber häufig Investitionen in Dach, Fenster und Heizung sowie Rücksicht auf Auflagen des Denkmalschutzes bei sichtbaren Fassaden.
- Bestandsbau (1960er bis 2000er Jahre): Preislich meist moderater, energetischer Zustand variiert stark – der Energieausweis gibt hier erste Hinweise, ersetzt aber keine fachliche Prüfung vor Ort.
- Neubau: Höherer Kaufpreis pro Quadratmeter, dafür aktuelle Energiestandards, geringere Instandhaltungskosten in den ersten Jahren und meist bessere Fördermöglichkeiten.
Vor jedem Kauf lohnt sich eine unabhängige Begutachtung des Zustands von Dach, Keller, Heizungsanlage und Elektrik, besonders bei Objekten, die älter als dreißig Jahre sind. Ein Bausachverständiger kostet zwar Geld, deckt aber oft Mängel auf, die den Kaufpreis um ein Vielfaches seines Honorars rechtfertigen zu verhandeln.
Der Energieausweis muss dem Käufer spätestens bei der Besichtigung vorgelegt werden und liefert Anhaltspunkte zu künftigen Heiz- und Sanierungskosten – ein Faktor, der bei der Finanzierungsplanung häufig unterschätzt wird.
Rechtliche Fallstricke und häufige Fehler beim Hauskauf
Die meisten Probleme beim Immobilienerwerb entstehen nicht beim Notartermin selbst, sondern durch unzureichende Prüfung im Vorfeld. Wer sich informiert, spart sich teure Überraschungen.
- Grundbuch nicht geprüft: Lasten, Wegerechte oder Hypotheken Dritter bleiben sonst unentdeckt und gehen im schlimmsten Fall mit auf den neuen Eigentümer über.
- Baulastenverzeichnis ignoriert: Öffentlich-rechtliche Verpflichtungen wie Abstandsflächen oder Erschließungspflichten sind hier vermerkt und werden oft übersehen.
- Kein Finanzierungsvorbehalt: Ohne entsprechende Klausel im Kaufvertrag drohen bei geplatzter Finanzierung Schadensersatzforderungen des Verkäufers.
- Mündliche Zusagen statt Vertragsklauseln: Was nicht im notariellen Vertrag steht, ist rechtlich nicht bindend – Zusagen zu Einbauküche, Garage oder Mängelbeseitigung gehören schriftlich fixiert.
- Erbengemeinschaften als Verkäufer: Sind nicht alle Erben einverstanden, kann der Vertrag Monate blockiert bleiben – hier lohnt frühzeitiges Nachfragen nach der Eigentümerstruktur.
Ein weiterer klassischer Fehler ist Zeitdruck: Wer sich unter Verkaufsdruck des Maklers zu einer schnellen Reservierung drängen lässt, übersieht leicht Mängel oder Unstimmigkeiten im Exposé. Eine seriöse Verkaufsseite räumt genug Zeit für Besichtigung, Prüfung der Unterlagen und gegebenenfalls eine rechtliche Beratung ein.
Grundsätzlich gilt: Der Notar beurkundet den Vertrag neutral, berät aber nicht einseitig im Interesse einer Partei. Bei komplexeren Fällen – etwa Nießbrauchrechten, Vorkaufsrechten der Gemeinde oder unklaren Grenzverläufen – ist eine zusätzliche anwaltliche Beratung sinnvoll.
Lübeck oder Umland: Alternativen für Käufer
Wer sich vom Preisniveau der Hansestadt abschrecken lässt, findet in der Region attraktive Alternativen. Orte wie Bad Schwartau, Stockelsdorf oder Ratzeburg liegen in kurzer Fahrzeit zu Lübeck, bieten aber oft günstigere Grundstückspreise und mehr Neubaugebiete am Stadtrand.
Auch ein Vergleich mit anderen norddeutschen Hansestädten kann sich lohnen. Wer beispielsweise ein Haus in Lüneburg kaufen erwägt, findet dort eine ähnlich historische Altstadt, eine vergleichbare Nähe zu Hamburg und einen Markt, der ebenfalls von Pendlern geprägt ist – die Preisstruktur unterscheidet sich jedoch je nach Lage und sollte separat recherchiert werden, da beide Städte eigene Marktdynamiken haben. Wer beruflich flexibel ist oder ohnehin zwischen mehreren Regionen im Hamburger Umland pendelt, sollte beide Städte parallel in die Suche einbeziehen, statt sich vorschnell auf eine festzulegen.
Grundsätzlich gilt für jede Ausweichoption: Kürzere Fahrzeiten zur Arbeit, Anbindung an Bahn oder Autobahn und die Verfügbarkeit von Schulen und Kinderbetreuung wiegen die etwas längere Pendelstrecke oft auf. Ein Vergleich der Gesamtkosten – Kaufpreis plus Pendelkosten über zehn oder fünfzehn Jahre gerechnet – liefert ein realistischeres Bild als der reine Blick auf den Quadratmeterpreis.
Häufig gestellte Fragen
Wie lange dauert es, in Lübeck ein Haus zu kaufen?
Von der ersten Besichtigung bis zur Schlüsselübergabe vergehen in der Praxis meist zwei bis vier Monate, wenn Finanzierung und Notartermin zügig organisiert werden. Bei komplizierten Eigentumsverhältnissen oder langsamer Kreditzusage kann sich der Prozess auf ein halbes Jahr oder länger ausdehnen.
Welche Unterlagen brauche ich für den Notartermin?
Notwendig sind in der Regel Personalausweis, Finanzierungsbestätigung der Bank sowie der geprüfte Kaufvertragsentwurf; der Notar fordert Grundbuchauszug, Flurkarte und gegebenenfalls Teilungserklärung selbst an. Bei Fördermitteln oder Bausparverträgen sollten zusätzlich die entsprechenden Nachweise bereitliegen.
Wie viel Eigenkapital sollte ich mitbringen?
Als Faustregel gilt, mindestens die Kaufnebenkosten von rund zehn bis zwölf Prozent des Kaufpreises aus Eigenkapital zu decken, besser mehr, um bessere Kreditkonditionen zu erhalten. Wie viel im Einzelfall sinnvoll ist, hängt von Einkommen, Sicherheiten und der gewählten Finanzierungsstruktur ab und sollte mit einem Finanzierungsberater durchgerechnet werden.
Lohnt sich der Kauf einer Eigentumswohnung als Kapitalanlage in Lübeck?
Eine Eigentumswohnung kann sich als Kapitalanlage lohnen, wenn Lage, Mietnachfrage und Kaufpreis in einem vernünftigen Verhältnis stehen und die Instandhaltungsrücklage ausreichend dotiert ist. Vor dem Kauf sollten Mietspiegel, Leerstandsrisiko und die langfristige Wertentwicklung des jeweiligen Stadtteils geprüft werden, statt sich allein auf die Renditeangabe des Maklers zu verlassen.
Was passiert, wenn nach dem Notartermin ein versteckter Mangel auffällt?
Bei einem privaten Verkauf gilt in der Regel ein vertraglicher Gewährleistungsausschluss, sodass Käufer nur bei arglistig verschwiegenen Mängeln Ansprüche geltend machen können. Deshalb ist eine gründliche Prüfung vor der Unterschrift – notfalls mit unabhängigem Gutachter – wichtiger als jede nachträgliche Reklamation.
Brauche ich zwingend einen Makler?
Ein Makler ist rechtlich nicht vorgeschrieben, erleichtert aber häufig den Zugang zu Objekten, die nicht öffentlich inseriert werden, und übernimmt organisatorische Aufgaben rund um Besichtigung und Unterlagen. Wer direkt von privat kauft, spart die Provision, muss dafür Objektprüfung und Verhandlung selbst oder mit anwaltlicher Unterstützung stemmen.
Fazit
Ein Hauskauf in Lübeck gelingt am besten mit klarer Reihenfolge: Budget und Finanzierung zuerst klären, dann gezielt nach Stadtteil und Objekttyp suchen und erst nach gründlicher Prüfung von Grundbuch, Bausubstanz und Vertrag unterschreiben. Wer Kaufnebenkosten realistisch einplant und sich Zeit für Besichtigungen und Rückfragen nimmt, reduziert die häufigsten Fehlerquellen deutlich. Für die konkrete Finanzierungs- und Vertragsgestaltung bleibt eine individuelle Beratung durch Bank, Notar oder Fachanwalt unverzichtbar, da allgemeine Informationen eine persönliche Prüfung des Einzelfalls nicht ersetzen können.