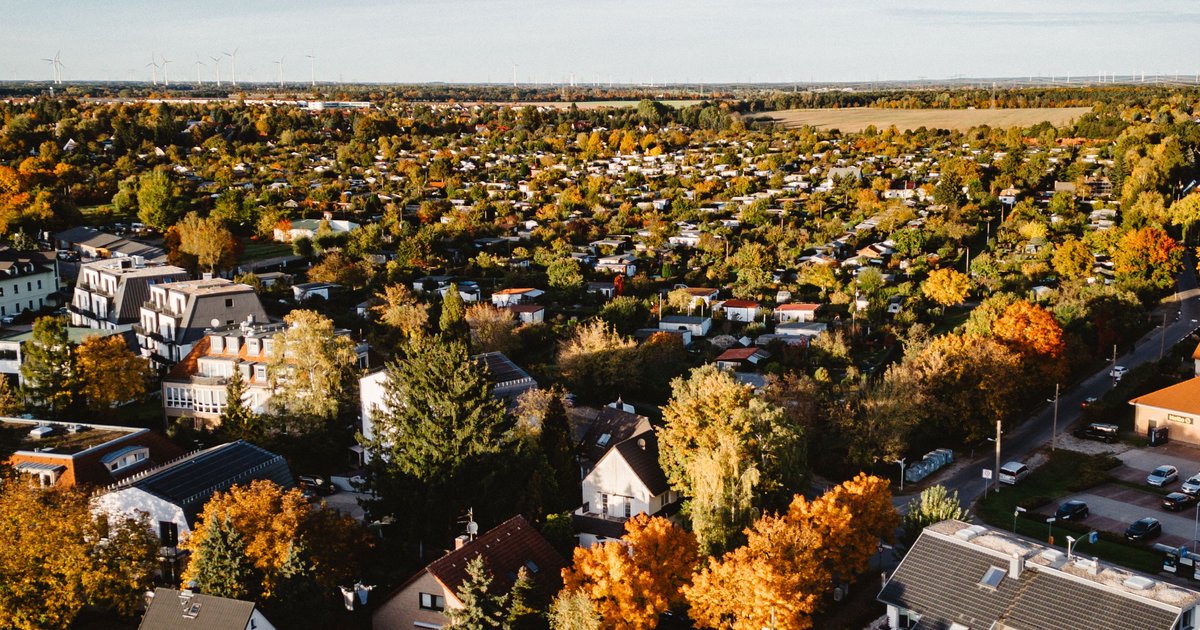
Ein Haus bei Berlin kaufen bedeutet, sich für ein Eigenheim im Speckgürtel der Hauptstadt zu entscheiden – meist mit mehr Grundstück, einem eigenen Garten und Kaufpreisen, die innerhalb der Stadtgrenzen kaum noch zu finden sind. Wer sich entschließt, hier eine Immobilie zu erwerben, muss Suche, Finanzierung, Kaufvertrag und Übergabe sauber organisieren, damit aus dem Traum vom eigenen Haus keine teure Überraschung wird. Dieser Ratgeber führt Schritt für Schritt durch den Prozess, nennt die Kosten, die tatsächlich auf Käufer zukommen, und zeigt, worauf es bei Finanzierung, Notarvertrag und Übergabe wirklich ankommt.
Warum viele Käufer über die Stadtgrenze hinausblicken
Der Berliner Wohnungsmarkt ist seit Jahren angespannt, und wer ein Haus statt einer Wohnung sucht, findet innerhalb der Stadt nur begrenzt Angebote in erreichbarer Preisklasse. Im Umland – von Falkensee im Westen bis Strausberg im Osten, von Bernau im Norden bis Königs Wusterhausen im Süden – sind Grundstücke größer, Neubaugebiete häufiger und die Quadratmeterpreise oft deutlich niedriger als in der Stadt selbst.
Der Preisvorteil hat seinen Preis: Wer ein Haus zu kaufen in Berlin selbst plant, zahlt für die zentrale Lage, kurze Wege und dichte Infrastruktur. Im Umland kommen dafür Pendelzeiten, eine oft geringere Ärztedichte und teilweise noch lückenhafter Ausbau von Breitband oder ÖPNV hinzu. Diese Abwägung – Fläche und Preis gegen Lage und Erreichbarkeit – steht am Anfang jeder ernsthaften Suche.
Wichtig ist auch: Die Entwicklung einzelner Gemeinden verläuft sehr unterschiedlich. Manche Orte mit S-Bahn-Anschluss haben in den letzten Jahren stark aufgeholt, andere mit reiner Busanbindung sind preislich stabiler geblieben. Wer kaufen will, sollte sich nicht auf pauschale Regionaldaten verlassen, sondern die konkrete Gemeinde, den Ortsteil und sogar die Straße prüfen – am besten mit einem Makler oder Gutachter vor Ort, der die aktuelle Lage kennt.
Beliebte Regionen und Gemeinden rund um Berlin
Das Berliner Umland ist kein einheitlicher Markt, sondern ein Flickenteppich aus Städten, Dörfern und Neubaugebieten mit sehr unterschiedlichem Charakter. Einige Beispiele, die bei der Suche häufig auftauchen:
- Potsdam und Umgebung – hohe Lebensqualität, gute Anbindung, entsprechend hohe Preise, teils auf Berliner Niveau.
- Falkensee, Werder (Havel), Kleinmachnow, Teltow – etablierte Wohnorte mit S-Bahn- oder Regionalbahnanschluss, beliebt bei Familien.
- Bernau bei Berlin, Oranienburg – im Norden gelegen, günstigere Preise, wachsende Neubaugebiete.
- Königs Wusterhausen, Zeuthen, Eichwalde – im Südosten, oft mit direktem S-Bahn-Zugang nach Berlin.
- Strausberg, Fredersdorf, Petershagen/Eggersdorf – östliche Lagen mit vergleichsweise moderaten Preisen.
Die Nähe zur nächsten Regionalbahn- oder S-Bahn-Station wirkt sich fast immer stärker auf den Preis aus als die Entfernung zur Berliner Stadtgrenze in Kilometern. Ein Haus mit fünf Gehminuten zum Bahnhof kann teurer sein als eines, das näher an Berlin liegt, aber nur mit dem Auto erreichbar ist. Vor jeder Entscheidung lohnt sich daher ein Blick auf Fahrpläne, geplante Infrastrukturprojekte und die tatsächliche Pendelzeit zur Arbeit – nicht nur auf die Karte.
Der Ablauf beim Hauskauf – Schritt für Schritt
Wer ein Haus kaufen will, sollte den Prozess in klare Phasen unterteilen, statt sich von Exposé zu Exposé treiben zu lassen. Der typische Ablauf sieht so aus:
- Budget und Finanzierungsrahmen klären – vor der ersten Besichtigung, nicht danach. Eine unverbindliche Finanzierungsbestätigung der Bank verschafft Verhandlungsspielraum.
- Suche und Exposé-Auswertung – Lage, Grundstückszuschnitt, Baujahr, energetischer Zustand und rechtliche Situation (Erbpacht, Denkmalschutz) vorab prüfen.
- Besichtigung – am besten zweimal, bei unterschiedlichem Licht und Wetter, mit Blick auf Feuchtigkeit, Dach, Heizung und Fenster.
- Unterlagen anfordern – Grundbuchauszug, Energieausweis, Baupläne, ggf. Protokolle bei Eigentumswohnungen.
- Kaufpreisverhandlung – auf Basis von Vergleichswerten, nicht nur des Bauchgefühls.
- Notarvertrag entwerfen lassen – der Entwurf sollte mindestens zwei Wochen vor der Beurkundung vorliegen, damit genug Zeit zur Prüfung bleibt.
- Beurkundung beim Notar – beide Parteien unterschreiben, der Kaufpreis wird meist erst nach Fälligkeitsmitteilung überwiesen.
- Grundschuldeintragung und Zahlung – die Bank zahlt in der Regel erst nach Eintragung der Auflassungsvormerkung aus.
- Übergabe – Zählerstände, Schlüssel und Protokoll gehören dazu.
- Eigentumsumschreibung im Grundbuch – der letzte, oft Monate dauernde formale Schritt.
Der häufigste Fehler in dieser Phase: Käufer geben ein mündliches Zusagegefühl, bevor die Finanzierung wirklich steht, oder unterschreiben eine Reservierungsvereinbarung mit Gebühr, ohne den Vertragstext genau zu lesen. Solche Vereinbarungen sind rechtlich heikel und in bestimmten Konstellationen unwirksam – im Zweifel vorher juristisch prüfen lassen.
Welche Kosten kommen beim Hauskauf tatsächlich auf Sie zu?
Neben dem reinen Kaufpreis fallen Nebenkosten an, die viele Käufer unterschätzen. Sie liegen je nach Region und Maklereinbindung zwischen etwa 10 und 15 Prozent des Kaufpreises und müssen in aller Regel aus Eigenkapital gedeckt werden, da Banken sie oft nicht mitfinanzieren.
| Kostenpunkt | Größenordnung | Hinweis |
|---|---|---|
| Grunderwerbsteuer | ca. 5–6,5 % des Kaufpreises | Satz variiert je Bundesland, in Brandenburg vergleichsweise hoch – aktuellen Satz vorab prüfen |
| Notar- und Grundbuchkosten | ca. 1,5–2 % | Deckt Beurkundung, Auflassungsvormerkung und Eigentumsumschreibung ab |
| Maklerprovision | meist 3–4 % je Seite, teils verhandelbar | Aufteilung zwischen Käufer und Verkäufer regional unterschiedlich geregelt |
| Gutachter/Bausachverständiger | einige hundert Euro | Freiwillig, aber bei älteren Häusern dringend empfehlenswert |
| Instandhaltungsrücklage | individuell | Für absehbare Reparaturen direkt nach dem Einzug |
Da sich Steuersätze und Gebührenordnungen ändern können, sollten Käufer die aktuell gültigen Werte vor der Reservierung bei Notar, Bank oder Steuerberater bestätigen lassen, statt sich auf ältere Angaben zu verlassen. Wer ein Haus zu kaufen plant, sollte außerdem prüfen, ob auf dem Grundstück noch Erschließungsbeiträge oder Straßenausbaubeiträge offen sind – gerade in Brandenburger Gemeinden ein klassischer, oft übersehener Kostenpunkt.
Finanzierung: Eigenkapital, Kredit und Förderungen
Wer ein Haus kaufen möchte, braucht in der Regel Eigenkapital, das mindestens die Kaufnebenkosten abdeckt – üblich sind 20 bis 30 Prozent des Kaufpreises als Eigenanteil, um bessere Konditionen zu erhalten. Je geringer die Eigenkapitalquote, desto höher meist der Zinssatz und das Risiko bei steigenden Zinsen zur Anschlussfinanzierung.
Vor der Hausbesichtigung lohnt sich ein Finanzierungsgespräch mit mehreren Banken oder einem unabhängigen Finanzierungsvermittler. Eine belastbare Finanzierungsbestätigung stärkt die Verhandlungsposition gegenüber Verkäufern und Maklern erheblich, weil sie zeigt, dass ein Kauf tatsächlich kurzfristig umsetzbar ist.
Für energetische Sanierungen oder besonders effiziente Neubauten gibt es öffentliche Förderprogramme, etwa zinsvergünstigte Kredite oder Zuschüsse für Wärmepumpen, Dämmung oder Solaranlagen. Die konkreten Bedingungen und Fördersätze ändern sich regelmäßig, daher sollten Käufer die aktuellen Programme direkt bei der Förderbank oder einem Energieberater erfragen, bevor sie in die Kalkulation einfließen.
Ein häufiger Fehler: Die monatliche Kreditrate wird so knapp kalkuliert, dass für Instandhaltung, Rücklagen oder eine steigende Zinsbelastung nach Ablauf der Zinsbindung kein Puffer bleibt. Eine realistische Finanzierung sollte immer einen Sicherheitsabstand zum maximal möglichen Kreditrahmen einplanen, gerade bei älteren Häusern mit absehbarem Sanierungsbedarf.
Haus oder Wohnung – was passt zu Ihren Plänen?
Nicht jeder, der eine Immobilie sucht, braucht am Ende ein Haus. Wer beruflich stark an die Stadt gebunden ist oder auf kurze Wege Wert legt, findet häufig eine gute Alternative, wenn er eine Wohnung in Berlin zu kaufen erwägt, statt ins Umland zu ziehen und dafür lange Pendelzeiten in Kauf zu nehmen.
Der Unterschied liegt vor allem in der Eigenverantwortung: Bei einem Haus trägt der Eigentümer Dach, Fassade, Heizung und Garten allein – Kosten und Aufwand lassen sich planen, aber niemand teilt sie. Bei einer Eigentumswohnung teilt sich die Instandhaltung des Gemeinschaftseigentums die Eigentümergemeinschaft, dafür sind monatliches Hausgeld, Beschlüsse der Eigentümerversammlung und die Höhe der Instandhaltungsrücklage entscheidende Prüfpunkte.
Wer eine Wohnung kauft, sollte vor der Unterschrift unbedingt folgende Unterlagen einsehen:
- Teilungserklärung und Gemeinschaftsordnung
- Protokolle der letzten Eigentümerversammlungen
- Höhe der Instandhaltungsrücklage und geplante Sonderumlagen
- Aktuelle Hausgeldabrechnung
Ein Haus im Umland bietet mehr Fläche, Garten und Unabhängigkeit, verlangt aber handwerkliches Interesse oder ein Budget für Dienstleister. Eine Wohnung in der Stadt bietet kürzere Wege und geteilte Verantwortung, dafür weniger Freiraum bei Umbauten. Beide Wege sind legitim – die Entscheidung sollte auf Lebensphase, Familienplanung und tatsächlichem Zeitbudget für Instandhaltung beruhen, nicht allein auf dem Quadratmeterpreis.
Typische Fehler und Risiken beim Hauskauf im Umland
Ein Hauskauf im Berliner Umland unterscheidet sich in einigen Punkten von einem Kauf innerhalb der Stadt, und genau dort passieren erfahrungsgemäß die teuersten Fehler.
- Unterschätzte Erschließungs- und Ausbaubeiträge: Nicht jede Straße im Umland ist endgültig ausgebaut. Offene oder künftige Straßenausbaubeiträge können nachträglich mehrere tausend Euro kosten.
- Fehlende Bausubstanzprüfung: Gerade bei älteren Häusern verschleiern frische Anstriche oft Feuchtigkeitsschäden, alte Elektrik oder ein sanierungsbedürftiges Dach. Ein unabhängiger Gutachter vor dem Kauf zahlt sich fast immer aus.
- Unklare Grundstücksgrenzen und Wegerechte: Ein Blick in Grundbuch und Flurkarte zeigt, ob Nachbarn ein Wegerecht haben oder Leitungsrechte eingetragen sind.
- Zu späte Finanzierungszusage: Wer erst nach der Zusage des Verkäufers mit der Bank verhandelt, riskiert, das gewünschte Objekt an einen schnelleren Interessenten zu verlieren.
- Pendelkosten unterschätzt: Zeit- und Kraftstoffkosten für tägliches Pendeln summieren sich über Jahre und sollten in die Gesamtrechnung einfließen.
- Hochwasser- oder Grundwasserrisiko: In manchen Lagen im Umland lohnt ein Blick in örtliche Hochwasser- oder Altlastenkataster, bevor der Kaufvertrag unterschrieben wird.
Viele dieser Risiken lassen sich mit wenig Aufwand ausschließen – ein Gespräch mit der Gemeindeverwaltung, ein Blick ins Baulastenverzeichnis oder ein kurzer Gutachtertermin kosten deutlich weniger als eine nachträgliche Sanierung oder eine unerwartete Beitragsforderung.
Rechtliche Grundlagen, Unterlagen und der Notartermin
In Deutschland ist jeder Grundstückskaufvertrag notariell zu beurkunden – ein formloser Kaufvertrag ist nichtig. Der Notar ist dabei neutral und vertritt keine der beiden Parteien, sondern sorgt für eine rechtssichere, ausgewogene Vertragsgestaltung.
Vor der Beurkundung sollten Käufer folgende Unterlagen eingesehen und verstanden haben:
- Aktueller Grundbuchauszug (Eigentümer, Lasten, Rechte Dritter)
- Energieausweis
- Auszug aus dem Baulastenverzeichnis
- Flurkarte und Lageplan
- Bei Neubauten: Baugenehmigung und Bauplan
Ein wichtiger Schutzmechanismus im Ablauf ist die Auflassungsvormerkung: Sie wird kurz nach der Beurkundung ins Grundbuch eingetragen und sichert dem Käufer bereits vor der endgültigen Eigentumsumschreibung zu, dass der Verkäufer das Grundstück nicht mehr an einen Dritten weiterverkaufen kann. Erst wenn diese Vormerkung eingetragen ist, überweist die Bank üblicherweise den Kaufpreis.
Wichtig zu wissen: Anders als bei manchen Verbraucherverträgen gibt es beim notariell beurkundeten Immobilienkaufvertrag kein gesetzliches Widerrufsrecht. Sobald beide Seiten unterschrieben haben, ist der Vertrag grundsätzlich bindend. Deshalb sollte der Vertragsentwurf vor dem Termin in Ruhe – am besten mit rechtlicher Beratung – geprüft werden, statt Fragen erst am Notartisch zu klären.
Häufig gestellte Fragen
Wie viel Eigenkapital braucht man für den Hauskauf?
Üblich sind mindestens 20 bis 30 Prozent des Kaufpreises als Eigenkapital, um die Kaufnebenkosten zu decken und bessere Kreditkonditionen zu erhalten. Wer mit weniger Eigenkapital finanziert, sollte mit höheren Zinsen und strengeren Bonitätsanforderungen rechnen.
Welche Nebenkosten fallen beim Hauskauf typischerweise an?
Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerprovision machen zusammen meist 10 bis 15 Prozent des Kaufpreises aus. Die genauen Sätze unterscheiden sich je nach Bundesland und Objekt, daher sollten sie vor Vertragsschluss aktuell erfragt werden.
Wie lange dauert es vom Angebot bis zum Einzug?
Zwischen Kaufangebot und Übergabe liegen häufig zwei bis vier Monate, abhängig von Finanzierungszusage, Notarterminen und der Bearbeitungszeit des Grundbuchamts. Bei komplizierteren Fällen, etwa bei offenen Grundbuchfragen, kann es deutlich länger dauern.
Lohnt sich ein Gutachter vor dem Kauf?
Ja, besonders bei älteren Häusern deckt ein unabhängiger Bausachverständiger versteckte Mängel an Dach, Feuchtigkeit oder Elektrik auf, die im Exposé nicht sichtbar sind. Die Kosten für ein Gutachten liegen meist deutlich unter dem Risiko einer teuren nachträglichen Reparatur.
Was ist der Unterschied zwischen Reservierungsvereinbarung und Kaufvertrag?
Eine Reservierungsvereinbarung mit dem Makler sichert lediglich zeitweise die Nichtvermarktung an Dritte, ist rechtlich aber nicht mit einem Kaufvertrag gleichzusetzen und in vielen Fällen sogar unwirksam, wenn eine Gebühr verlangt wird. Der eigentliche, bindende Kaufvertrag entsteht erst durch die notarielle Beurkundung.
Kann man nach der Beurkundung noch vom Kaufvertrag zurücktreten?
Grundsätzlich nein, da es beim notariellen Immobilienkaufvertrag kein gesetzliches Widerrufsrecht gibt und der Vertrag mit der Unterschrift bindend wird. Ein Rücktritt ist nur möglich, wenn im Vertrag ausdrücklich Rücktrittsrechte vereinbart wurden oder gesetzliche Ausnahmefälle vorliegen.
Fazit
Wer ein Haus im Berliner Umland kaufen möchte, profitiert von mehr Fläche und oft günstigeren Preisen, muss dafür aber Pendelzeiten, Erschließungsfragen und die Eigenverantwortung für Instandhaltung realistisch einplanen. Ein strukturierter Ablauf – Finanzierung vor Besichtigung, Unterlagenprüfung vor Angebot, Gutachter vor Unterschrift – schützt vor den teuersten Fehlern im Prozess. Da Steuersätze, Förderprogramme und lokale Marktbedingungen sich ändern, sollten Käufer die konkreten Zahlen für ihr Objekt stets mit Notar, Bank und einem erfahrenen Makler vor Ort abgleichen, statt sich allein auf allgemeine Richtwerte zu verlassen.